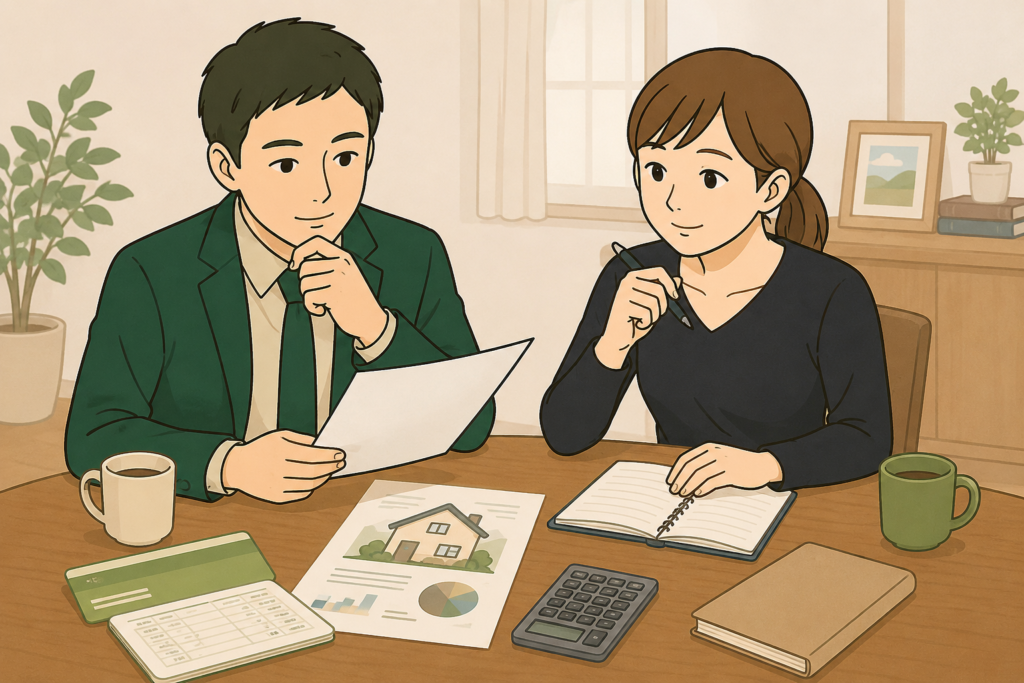
頭金を多く入れたら、住宅ローンも減るし安心じゃろ?
うん。でも、貯金がほとんど残らなくなるのは少し不安かも…
確かに。家を買ったあとにもお金は必要になるよな
ローンを減らすことだけが安心じゃないのかもしれないね
マイホームを考え始めると、どうしても物件価格や住宅ローンの金額に目が向きます。
私たちも最初は、「頭金を多く入れて住宅ローンを減らせば、そのぶん安心できる」と考えていました。
でも、家を買ったらお金の心配が終わるわけではありません。
引っ越しや家具・家電、新しい生活に必要なもの。そして、車の故障など予定していなかった出費が重なることだってあります。
そう考えたとき、私たちは一つの疑問を持ちました。
住宅ローンが少なくても、手元の貯金がほとんどなくなったら、それは本当に「安心」と言えるんだろうか?
今回は、みのりと美希が「家を買うためのお金」だけでなく、「家を買ったあと、暮らしを守るためのお金」について考え始めた話です。
住宅ローンを減らせば安心だと思っていた
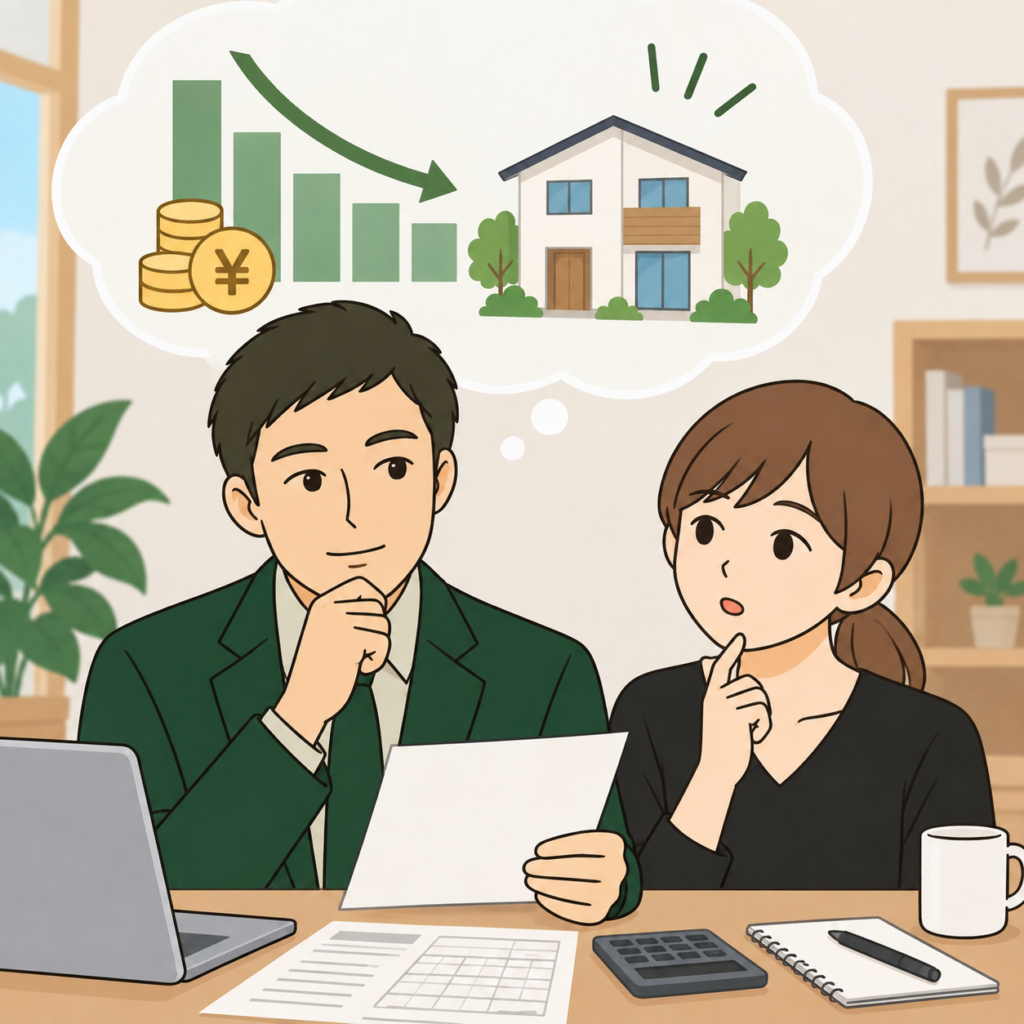
借りる金額が少ないほうが、毎月の返済も楽になるよな
そう思ってたけど、頭金を出したあとの貯金も気になるね
前回、私たちは「頭金は多ければ多いほど安心なのか?」について考えました。
もちろん、頭金を多く入れれば住宅ローンの借入額を抑えられます。
だから私たちも最初は、
「できるだけ頭金を入れよう」
という考えに傾いていました。
ところが、頭金だけではなく「家を買ったあとの生活」まで考えてみると、少し違った見方が出てきました。
頭金を増やせば毎月の返済は軽くなる
頭金を多く入れれば、その分だけ住宅ローンで借りる金額を減らすことができます。
借入額が少なくなれば、条件にもよりますが毎月の返済額を抑えたり、将来支払う利息を減らしたりできる可能性があります。
そう考えると、
「貯金があるなら、できるだけ頭金に入れたほうが安心なんじゃない?」
と思うのも自然なことでした。
私たちも最初は、住宅ローンの金額が小さくなることばかりを考えていたんです。
でも、ここで一度立ち止まってみました。
家を買った翌日から、住宅ローン以外のお金が必要なくなるわけではない。
むしろ、新しい暮らしが始まるからこそ必要になるお金もあります。
家を買ったあとにも、まとまったお金が必要になる
新居への引っ越しには費用がかかります。
今まで使っていた家具が新しい家に合わなければ、買い替えることもあるでしょう。
カーテン、照明、エアコン、冷蔵庫、洗濯機……。
「今あるものを使えば大丈夫」
と思っていても、実際に新生活を想像すると、必要なものが少しずつ出てきます。
私たちも一つずつ考えてみるうちに、
「思っていたより、家を買ったあとにもお金が必要なんだな」
と気づきました。
住宅ローンを減らすことは確かに大切。
でも、家の購入価格だけを見ていると、その先の暮らしに必要なお金を見落としてしまうかもしれません。
「予定外の出費」までなくなるわけじゃない

引っ越しとかは準備できるけど、急に必要になるお金もあるよね
車が壊れたりしたら、待ってくれんもんな
引っ越しや家具・家電なら、ある程度は事前に予算を考えられます。
でも、毎日の暮らしには「いつ必要になるか分からないお金」もあります。
そこで私たちは、頭金を決める前に、予定外の出費についても考えてみることにしました。
家を買ったあとも突然の出費はやってくる
車が突然故障する。
冷蔵庫や洗濯機が壊れる。
冠婚葬祭などで急にまとまったお金が必要になる。
こうした出来事は、「住宅ローンを組んだから」といって待ってくれるわけではありません。
ここで私たちは、少し考え方が変わりました。
住宅ローンの残高が少なくても、急な出費に対応できるお金がほとんどなければ、毎日の生活では不安を感じるかもしれない。
つまり、
「住宅ローンが少ないこと」と「安心して暮らせること」は、必ずしも同じではない。
そう考えるようになったんです。
手元に残すお金にも役割がある
たとえば、貯金が300万円あるからといって、300万円すべてを住宅購入に使わなければならないわけではありません。
大切なのは、
「いくら頭金に出せるか」
だけではなく、
「家を買ったあと、いくら手元に残しておきたいか」
という視点も持つことだと思います。
もちろん、必要な金額にすべての家庭で共通する正解があるわけではありません。
毎月の生活費も違えば、家族構成や車の有無、これから予定している大きな支出も違います。
だからこそ、
「一般的にいくら残せばいいか」
だけではなく、
「自分たちなら、どれくらい残っていれば安心できるだろう?」
と考えることが大切なのかもしれません。
「家を買うお金」と「暮らしを守るお金」を分けて考える
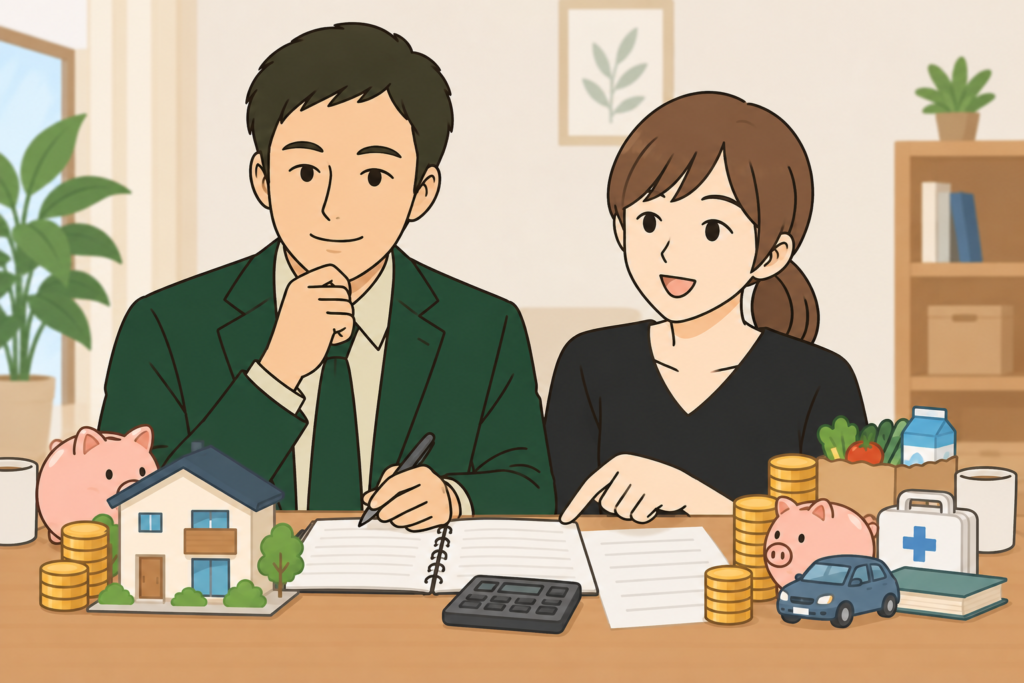
貯金を全部『家に使えるお金』って考えんほうがよさそうじゃな
うん。家を買ったあとも安心して暮らせるようにしたいね
私たちが今回いちばん大きく考え直したのは、ここでした。
それまでは通帳の貯金を見ると、
「このうち、いくら頭金にできる?」
と考えていました。
でも、家を買うことがゴールではありません。
その家で暮らし始めたあとにも、二人の生活はずっと続いていきます。
貯金を二つの目的に分けて考えてみた
そこで私たちは、貯金をすべてひとまとめにして考えるのをやめてみました。
一つは、「家を買うためのお金」。
そしてもう一つは、「家を買ったあとの暮らしを守るためのお金」です。
「頭金にはどれくらい使う?」
「引っ越しや家具・家電にはどれくらい必要?」
「急な出費に備えて、どれくらい残しておきたい?」
こんなふうに分けて考えてみると、同じ貯金額でも見え方が変わってきます。
「300万円あるから300万円使える」
ではなく、
「300万円の中から、家に使うお金と残しておくお金を考える」
という考え方です。
私たちにとっては、この違いがとても大きな気づきでした。
家を買ったあとまで考えるのが本当の資金計画
家は大きな買い物だからこそ、どうしても購入金額や住宅ローンばかり気になります。
でも、マイホームは買った瞬間がゴールではありません。
その家で始まる毎日のほうが、ずっと長く続いていきます。
だから、
「いくらまで借りられるのか」
「頭金をいくら入れられるのか」
だけではなく、
「家を買ったあとも、二人が安心して暮らしていけるのか」
まで考えておきたい。
住宅ローンをできるだけ小さくすることよりも、家を買ったあとに無理なく生活を続けられること。
そこまで含めて考えるのが、私たちにとっての「安心できる資金計画」なのかもしれません。
まとめ|本当の安心は「暮らしを守るお金」も残すこと
ローンを減らすことばかり考えてたね
これからは、家を買ったあとの生活も一緒に考えよう
頭金を多く入れて住宅ローンを減らすことは、一つの考え方です。
でも、住宅ローンだけを小さくすることが、必ずしも自分たちの安心につながるとは限りません。
引っ越し、家具・家電、そして予想していなかった出費。
家を買ったあとにも、暮らしにはお金が必要です。
だから私たちは、
「頭金をいくら出せるか」だけではなく、「暮らしのためにいくら残しておきたいか」も一緒に考える。
そんな視点が大切なんだと気づきました。
マイホームは、買うことが目的ではありません。
その家で二人が安心して暮らしていくことが、本当の目的です。
では、その暮らしを守りながら住宅ローンを返していくとしたら、毎月いくらくらいなら安心なのでしょうか。
私たちのマイホームのお金の話は、もう少し続きます。
\ 最新情報をチェック /


コメント